

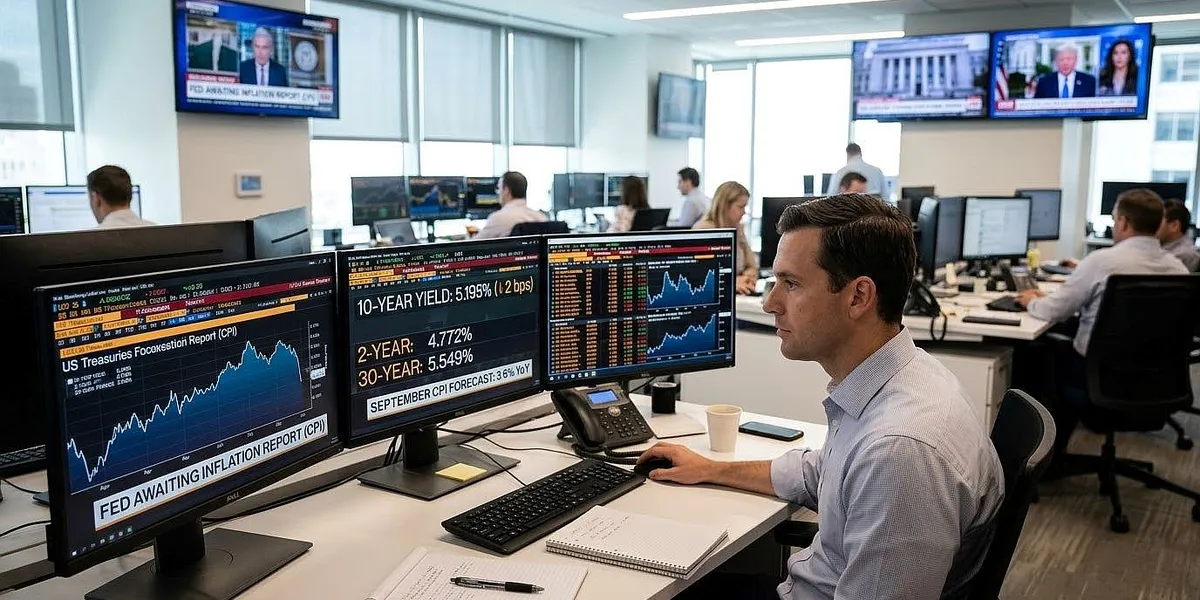
Федеральная резервная система оказалась в центре внимания рынков в среду, 14 октября, когда доходности казначейских облигаций США снизились перед публикацией ключевого отчета по инфляции за сентябрь. Доходность эталонных 10-летних облигаций опустилась на 2 базисных пункта до 5,195%, 30-летние бумаги потеряли 1 базисный пункт, опустившись до 5,549%, а доходность 2-летних нот снизилась на 2 базисных пункта до 4,772%. Поскольку доходности и цены облигаций движутся в противоположных направлениях, снижение доходностей означает рост цен на сами бумаги.
Индекс потребительских цен за сентябрь, который должен быть опубликован позже в среду, по прогнозам экономистов, показан рост на 0,6% за месяц и 3,6% в годовом выражении. Это заметно выше целевого ориентира в 2%, установленного Федеральной резервной системой. Базовая инфляция, не учитывающая волатильные цены на еду и энергоносители, по прогнозу должна составить 0,2% за месяц и 2,5% в годовом выражении.
Аналитики Deutsche Bank отметили, что публикация CPI происходит всего за две недели до очередного заседания по ставке. Поскольку индекс расходов на личное потребление (PCE), которым Федеральная резервная система официально руководствуется, выйдет только на следующий день после заседания, именно сентябрьский CPI станет главным ориентиром для регулятора. Любые сюрпризы в данных способны существенно изменить риторику перед решением по ставке.
Доходности казначейских облигаций США
|
Срок облигации |
Доходность |
Изменение |
|
2 года |
4,772% |
-2 б.п. |
|
10 лет |
5,195% |
-2 б.п. |
|
30 лет |
5,549% |
-1 б.п. |
Что это значит для держателей облигаций и облигационных фондов
Снижение доходностей на 1-2 базисных пункта по всей кривой – движение скромное, но направление важнее масштаба: если сентябрьский CPI выйдет выше ожидаемых 3,6% годовых, доходности могут развернуться вверх, а цены облигаций – упасть, поскольку рынок станет закладывать более жесткую позицию Федеральной резервной системы на ближайшем заседании. Держателям длинных бумаг (30-летние с доходностью 5,549%) стоит иметь в виду, что они более чувствительны к таким переоценкам, чем короткие 2-летние ноты. Имеет смысл сравнить дюрацию облигационной части портфеля с личной готовностью к колебаниям цены в случае, если данные по инфляции окажутся выше консенсуса.
Что это значит для частных инвесторов в акции и валютные инструменты
Для владельцев ИИС и трейдеров, следящих за долларовыми активами, ситуация вокруг доходностей US Treasuries – это индикатор того, насколько жесткой будет политика Федеральной резервной системы в ближайшие месяцы, а значит и то, как будет вести себя доллар к другим валютам. Разрыв между ожидаемой годовой инфляцией в 3,6% и целью в 2% говорит о том, что путь к смягчению политики остается неочевидным. Тем, кто держит часть портфеля в валютных инструментах или фондах, ориентированных на американский долг, стоит обратить внимание на публикацию данных по PPI, розничным продажам и заявкам по безработице в четверг – вместе с CPI эти цифры способны задать тон торгам на несколько недель вперед, вплоть до следующего заседания регулятора.
Что это значит для личных сбережений и бюджета
Политика Федеральной резервной системы в отношении ставки влияет на стоимость заимствований в долларовой системе, а через нее – на курсы валют и стоимость импортных товаров, номинированных в иностранной валюте. Если ускорение инфляции в США (прогноз 3,6% против цели 2%) заставит Федеральную резервную систему дольше удерживать жесткую политику, это может поддерживать доллар более крепким дольше, чем ожидалось, что отражается на стоимости зарубежных покупок и накоплений в валюте. Тем, кто формирует валютную часть сбережений, стоит учитывать эту неопределенность при планировании на ближайшие недели.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.